Häufige Fragen (FAQ)
Das in der eigenen Immobilie gebundene Kapital ist ein umfangreiches und wichtiges Thema, das bei Eigentümern häufig viele Fragen aufwirft. Deshalb möchten wir Ihnen bereits vor dem ersten persönlichen Gespräch einen verständlichen Überblick über die wichtigsten Themen und Fragestellungen geben.
Natürlich können die hier aufgeführten Fragen und Antworten zu den verschiedenen Möglichkeiten, Immobilienvermögen in Liquidität umzuwandeln, nicht jeden individuellen Sachverhalt vollständig abbilden.
Unser Anspruch bei Immverde ist es, transparent und verständlich zu informieren. Deshalb stellen wir relevante Informationen offen zur Verfügung und schaffen damit eine fundierte Grundlage für Ihre weiteren Entscheidungen.
Gratis-Download sichern
Wie kann man den wohlverdienten Ruhestand finanziell unabhängig im eigenen Zuhause verbringen? Finden Sie es raus, mit unserer Gratis-Broschüre.
Häufige Fragen: Immobilienkredit
Ja, grundsätzlich ist ein Immobilienkredit auch im höheren Alter möglich. Immverde arbeitet mit Banken und Finanzierungspartnern zusammen, bei denen die Finanzierung stärker auf den Wert und die vorhandene Substanz der Immobilie abgestellt werden kann.
Entscheidend sind dabei insbesondere der Gesamtwert der Immobilie, bestehende Darlehen oder Grundschulden sowie die gewünschte Kredithöhe. Das Alter allein muss daher kein Ausschlusskriterium sein.
Nein. Auch eine bereits finanzierte Immobilie kann grundsätzlich für einen weiteren Immobilienkredit genutzt werden.
Entscheidend ist, wie hoch die noch bestehenden Darlehen beziehungsweise Grundschulden im Verhältnis zum aktuellen Immobilienwert sind. Je größer der noch freie Immobilienwert ist, desto größer ist grundsätzlich der mögliche Finanzierungsspielraum.
Die mögliche Kredithöhe hängt insbesondere vom Wert der Immobilie, den bestehenden Belastungen und der individuellen Bonität ab.
Eine Immobilie mit einem hohen Wert und geringer oder keiner bestehenden Finanzierung bietet in der Regel einen größeren Finanzierungsspielraum als eine bereits stark belastete Immobilie. Die konkrete Höhe wird daher immer individuell ermittelt.
Je nach Finanzierung kann der Kredit für unterschiedliche Zwecke eingesetzt werden, beispielsweise für:
- Modernisierungen oder Sanierungen
- die Ablösung bestehender Kredite
- größere Anschaffungen
- Unterstützung innerhalb der Familie
- Pflege- oder altersgerechte Umbaumaßnahmen
- die Schaffung zusätzlicher finanzieller Rücklagen
- persönliche Wünsche und Vorhaben
Die konkrete Verwendung hängt vom jeweiligen Finanzierungspartner und der gewählten Kreditlösung ab.
Nein. Genau darin liegt einer der wesentlichen Vorteile. Sie können Liquidität schaffen, ohne Ihre Immobilie oder einen prozentualen Anteil daran verkaufen zu müssen.
Sie bleiben weiterhin 100 % Eigentümer Ihrer Immobilie und profitieren auch vollständig von einer möglichen zukünftigen Wertentwicklung.
Das hängt von der Art und Schwere des SCHUFA-Eintrags ab. Ein SCHUFA-Eintrag bedeutet nicht automatisch, dass eine Finanzierung ausgeschlossen ist.
Während kleinere oder bereits erledigte Einträge teilweise kein grundsätzliches Hindernis darstellen müssen, können schwerwiegende Negativmerkmale die Finanzierung deutlich erschweren. Entscheidend sind außerdem der Immobilienwert, bestehende Belastungen und die gewünschte Kredithöhe. Wir prüfen jeden Fall individuell.
Ja. Ein Immobilienkredit verändert zunächst nichts an Ihren Eigentums- und Wohnverhältnissen.
Sie bleiben Eigentümer und können Ihre Immobilie wie bisher selbst bewohnen. Anders als bei einem klassischen Verkauf ist kein Auszug erforderlich.
In der Regel dient die vorhandene Immobilie als Sicherheit für den Kredit. Hierfür wird üblicherweise eine Grundschuld zugunsten des finanzierenden Kreditinstituts im Grundbuch eingetragen.
Bestehen bereits Grundschulden, wird geprüft, welche Belastungen vorhanden sind und welcher weitere Finanzierungsspielraum zur Verfügung steht.
Die Laufzeit kann sehr flexibel an Ihre persönliche Situation und Ihre finanziellen Ziele angepasst werden.
Je nach Finanzierung sind unterschiedliche Laufzeiten, monatliche Raten und Tilgungsmodelle möglich. Auch Sondertilgungen oder eine spätere vollständige Ablösung können – abhängig vom jeweiligen Kreditvertrag – vereinbart werden.
Ja. Ein späterer Verkauf der Immobilie ist grundsätzlich möglich. Der bestehende Kredit kann dann beispielsweise aus dem Verkaufserlös zurückgeführt werden.
Dadurch kann ein Immobilienkredit auch sinnvoll sein, wenn Sie heute Liquidität benötigen, einen Verkauf aber erst zu einem späteren Zeitpunkt und ohne Zeitdruck planen möchten.
Ein Immobilienkredit kann insbesondere dann interessant sein, wenn Sie Liquidität benötigen, Ihr Eigentum aber vollständig erhalten möchten.
Sie verkaufen keinen Anteil Ihrer Immobilie, bleiben 100 % Eigentümer, können weiterhin selbst darin wohnen und profitieren vollständig von zukünftigen Wertsteigerungen. Gleichzeitig lässt sich die Finanzierung häufig flexibel an Ihre persönliche Situation anpassen.
Immverde prüft daher zunächst, ob ein Immobilienkredit eine sinnvolle Alternative zu einer klassischen Verrentung, einem Teilverkauf oder einem vollständigen Immobilienverkauf darstellen kann.
Ja, bestimmte Voraussetzungen können eine Finanzierung erschweren oder im Einzelfall ausschließen. Dazu gehören beispielsweise eine bestehende Arbeitslosigkeit ohne ausreichendes nachhaltiges Einkommen, schwerwiegende negative Bonitätsmerkmale oder eine bereits angeordnete Zwangsversteigerung der Immobilie. Bei einer angeordneten Zwangsversteigerung wird ein entsprechender Vermerk im Grundbuch eingetragen.
Auch eine bereits sehr hohe Belastung der Immobilie kann dazu führen, dass kein ausreichender Beleihungsspielraum für einen weiteren Kredit vorhanden ist.
Allerdings bedeutet nicht jedes negative Merkmal automatisch eine Absage. Entscheidend sind immer das Gesamtbild, der Wert der Immobilie, bestehende Grundschulden, die gewünschte Kredithöhe sowie die persönliche finanzielle Situation. Immverde prüft deshalb jeden Fall individuell und klärt, ob über einen unserer Finanzierungspartner dennoch eine passende Lösung möglich ist.
Häufige Fragen: Erbbaurecht
Das Erbbaurecht ermöglicht es, auf einem fremden Grundstück ein Gebäude zu haben. Beim Grundstücksverkauf mit Erbbaurecht verkaufen Sie das Grundstück und behalten das Gebäude im Rahmen des vereinbarten Erbbaurechts. Nutzung, Laufzeit und Pflichten werden im notariellen Vertrag geregelt.
Ob ein Grundstück für dieses Modell infrage kommt, hängt unter anderem von seinem Wert, seiner Lage und den Anforderungen des jeweiligen Käufers ab. Wir prüfen anhand Ihrer Objektangaben, ob ein passendes Angebot möglich ist.
Der Erbbauzins ist die laufende Zahlung für die Nutzung des Grundstücks. Seine Höhe und mögliche spätere Anpassungen richten sich nach dem konkreten Angebot, dem Vertrag und den gesetzlichen Vorgaben. Wir erläutern Ihnen die monatliche Belastung und die vereinbarten Anpassungsregeln vor Ihrer Entscheidung.
Ein Rückkauf setzt eine entsprechende Vereinbarung voraus. Ob eine Rückkaufmöglichkeit angeboten wird, ab wann sie gilt und wie der Preis bestimmt wird, muss im Vertrag festgelegt werden. Ein automatisches Rückkaufsrecht nach einer bestimmten Anzahl von Jahren besteht nicht.
Ein Erbbaurecht ist grundsätzlich veräußerlich. Je nach Vertrag kann der Verkauf die Zustimmung des Grundstückseigentümers erfordern. Ein Käufer übernimmt das Erbbaurecht mit den damit verbundenen Bedingungen; Restlaufzeit und Erbbauzins können den erzielbaren Preis beeinflussen.
Die Entwicklung des Gebäudewerts kann sich auf den Wert Ihres Erbbaurechts auswirken. Der spätere Verkaufspreis hängt jedoch auch vom Markt, der verbleibenden Laufzeit und den vertraglichen Bedingungen ab. Wertsteigerungen des verkauften Grundstücks stehen Ihnen nicht automatisch zu.
Bodenrichtwert, Grundstücksgröße, Lage, Nutzungsmöglichkeiten und mögliche Belastungen dienen als Grundlage der Bewertung. Ein rechnerischer Bodenwert ist noch kein verbindlicher Kaufpreis. Für ein Angebot werden die Besonderheiten des Grundstücks und die Bedingungen des Erbbaurechts berücksichtigt.
Das Erbbaurecht wird im Grundbuch des Grundstücks eingetragen. Zusätzlich wird ein eigenes Erbbaugrundbuch angelegt, in dem der Erbbauberechtigte und die Belastungen des Erbbaurechts verzeichnet werden. Die konkrete Vertragsgestaltung und die Rangverhältnisse sind vor Abschluss notariell zu prüfen.
Das Erbbaurecht ist vererblich. Wer es erhält und welche Rechte ein Partner hat, hängt von den Eigentumsverhältnissen, der Erbfolge und den getroffenen Vereinbarungen ab. Die Absicherung Ihres Partners sollte deshalb ausdrücklich in die Vertrags- und Nachlassplanung einbezogen werden.
Die Laufzeit wird im Vertrag festgelegt. Prüfen Sie vor Abschluss auch die Regelungen zur Verlängerung, zum Ablauf und zur Entschädigung für das Gebäude. Für Ihre langfristige Wohnplanung sind diese Bedingungen ebenso wichtig wie der laufende Erbbauzins.
Eine bestehende Grundschuld schließt das Modell nicht von vornherein aus. Die Rechte der finanzierenden Bank und die erforderlichen Rangverhältnisse müssen jedoch geklärt werden. Ob und wie eine Umsetzung möglich ist, prüfen die beteiligte Bank, der Käufer und das Notariat anhand der bestehenden Belastungen.
Entscheidend sind die Grundbucheintragungen, die Rangverhältnisse und die konkrete Vertragsgestaltung. Eine pauschale Zusage, dass keinerlei Risiken bestehen, wäre nicht angemessen. Lassen Sie vor Vertragsabschluss insbesondere die Folgen einer Insolvenz oder Zwangsversteigerung sowie vereinbarte Rückkaufrechte notariell prüfen.
Häufige Fragen:
Rückmietverkauf
Bei einem Rückmietverkauf wird die Immobilie verkauft und geht auf den neuen Eigentümer über.
Mit dem neuen Eigentümer wird vereinbart, dass der Verkäufer und somit dann ehemaliger Eigentümer zum zukünftigen Mieter wird.
Der Mietvertrag dient dazu, das Verhältnis von Eigentümer und Mieter zu regeln. Der Verkauf der Immobilie ist mit dem notariell beurkundeten Mietvertrag verflochten.
Der Rückmietverkauf hat zufolge, dass sich die Eigentumsverhältnisse ändern. Daher wirkt sich der Verkauf auf das Grundbuch aus. Hier wird der neue Eigentümer in Abteilung I eingetragen, sodass die Eigentumsverhältnisse klar geregelt sind.
Mit dem Verkauf der Immobilie ist die anschließende Rückanmietung durch den Verkäufer vorgesehen. Der Mietvertrag ist Bestandteil des Verkaufs und wird im Kaufvertrag verankert.
Mit dem Käufer wird vereinbart, dass zukünftige Mieterhöhungen – in der Regel für die ersten fünf Jahre nach dem Verkauf – temporär ausgeschlossen sind.
Des Weiteren wird vertraglich geregelt, dass sowohl die ordentliche Kündigung als auch eine Kündigung wegen Eigenbedarfs durch den Eigentümer ausgeschlossen ist.
Hierdurch wird dem Verkäufer ein hohes Maß an Absicherung für die Zukunft gewährt.
Der Hauptunterschied zu anderen Immobilienverrentungen besteht darin, dass bei einem Verkauf mit Rückanmietung kein Wohnrecht oder Nießbrauch im Grundbuch eingetragen wird.
Zur Absicherung der Wohnverhältnisse und zur Gewährleistung des weiteren Verbleibs im eigenen Zuhause dient in diesem Fall ein Mietvertrag.
Einer der großen Vorteile gegenüber anderen Immobilienverrentungen ist, dass kein wertminderndes Recht – wie zum Beispiel Nießbrauch oder Wohnrecht – im Grundbuch eingetragen wird.
Das hat zur Folge, dass man den vollen, marktüblichen Verkaufspreis erzielen kann. Dem Verkäufer ermöglicht der Verkauf mit Rückanmietung somit die volle Wertschöpfung aus der eigenen Immobilie.
Darüber hinaus bietet der Mietvertrag den Vorteil einer hohen Flexibilität für die Zukunft.
Der Mietvertrag wird unter normalen Umständen auf unbestimmte Zeit vereinbart. Dementsprechend kann man in seinem Zuhause so lange wohnen bleiben, wie man möchte.
Sollte man irgendwann die Immobilie nicht mehr bewohnen wollen, kann der Mietvertrag unter Einhaltung der gesetzlichen Kündigungsfrist, normalerweise 3 Monate, ganz einfach gekündigt werden.
Die Spekulationssteuer fällt für den Eigentümer nicht an wenn
● dieser im Jahr des Verkaufs und den beiden Jahren davor in seiner selbstgenutzten Immobilie gewohnt hat.
● dieser die Immobilie zwar nicht selbst nutzt, aber bereits vor mehr als zehn Jahren erworben hat.
In Fall eines Umzugs würde das Mietverhältnis durch den Mieter aufgekündigt werden. Das Mietverhältnis endet dann.
Die Erben übernehmen die Wohnung und kommen für mögliche Schönheitsreparaturen, Räumungskosten oder fällige Mietzahlungen aus dem Nachlass auf.
Unter Umständen wird vereinbart, dass Schönheitsreparaturen übernommen werden. Für gewöhnlich werden diese Kosten bis zu einer vorher vereinbarten Grenze, pro Jahr, vom Mieter übernommen.
Der Ersteher der Immobilie wäre danach berechtigt, das Mietverhältnis unter Einhaltung der gesetzlichen Frist zu kündigen.
Ganz klar steht der maximale Ertrag im Fokus. Durch den Verkauf mit Rückanmietung wird im Allgemeinen der volle marktgerechte Verkaufspreis erzielt.
Ob der Verkauf mit Rückanmietung, als Immobilienrente, für Sie persönlich am besten geeignet ist und Ihren individuellen Bedürfnissen entspricht, kann die Immverde mit Ihnen gemeinsam erarbeiten.
Sie persönlich geben uns die gemeinsame Richtung vor.
Häufige Fragen: Wohnrecht
Das Wohnungsrecht wird als beschränkte persönliche Dienstbarkeit in Abteilung II des Grundbuchs eingetragen. Im notariellen Vertrag werden Umfang, Dauer und Kostenverteilung festgelegt.
Die Rangstelle gegenüber anderen Rechten ist für die Absicherung entscheidend. Lassen Sie die konkrete Gestaltung und mögliche Risiken einer Zwangsversteigerung vor dem Verkauf notariell prüfen.
Der Wert hängt insbesondere von der marktüblichen Miete der nutzbaren Räume, der vereinbarten Dauer und den Bewertungsannahmen ab. Bei einem lebenslangen Recht spielt auch die statistische Lebenserwartung eine Rolle.
Vereinfacht wird der Jahreswert der Nutzung mit einem passenden Kapitalwertfaktor multipliziert. Die steuerliche Bewertung und die wirtschaftliche Kalkulation eines Käufers können voneinander abweichen. Der Wert des vorbehaltenen Wohnrechts mindert in der Regel den erzielbaren Kaufpreis.
Ein Wohnrecht kann lebenslang oder für einen bestimmten Zeitraum vereinbart werden. Maßgeblich sind der notarielle Vertrag und die Eintragung im Grundbuch.
Auch die Absicherung eines Partners sowie die Folgen eines dauerhaften Auszugs sollten ausdrücklich geregelt werden.
Ein persönliches Wohnrecht endet grundsätzlich mit dem Tod der berechtigten Person und wird nicht vererbt. Sind mehrere Personen abgesichert, richtet sich der Fortbestand ihrer Rechte nach der vereinbarten Gestaltung.
Ein bereits ausgezahlter Kaufpreis gehört zum Vermögen des Verkäufers. Was davon im Todesfall noch vorhanden ist, fällt grundsätzlich in den Nachlass.
Das Wohnrecht dient grundsätzlich der persönlichen Nutzung der vereinbarten Räume. Ein Nießbrauch ermöglicht darüber hinaus grundsätzlich auch die Vermietung und den Bezug von Mieteinnahmen.
Welche Räume und Nutzungen umfasst sind und wer welche Kosten trägt, wird im Vertrag festgelegt. Wer einen späteren Umzug erwägt, sollte diese Unterschiede besonders sorgfältig prüfen.
Sie verkaufen Ihre Immobilie und vereinbaren zugleich, dass Sie die festgelegten Räume weiterhin selbst bewohnen dürfen. Dieses Recht wird im Grundbuch abgesichert.
Der Käufer zahlt Ihnen den vertraglich vereinbarten Kaufpreis. Für die vom unentgeltlichen Wohnrecht umfasste Nutzung fällt keine Miete an. Betriebskosten und weitere Pflichten werden gesondert geregelt.
Die Kostenverteilung sollte im notariellen Vertrag klar geregelt werden. Dabei ist zwischen laufenden Betriebskosten, gewöhnlicher Unterhaltung und größeren Instandsetzungsmaßnahmen zu unterscheiden.
Prüfen Sie vor dem Verkauf, welche laufenden und einmaligen Belastungen bei Ihnen verbleiben. Mietfreies Wohnen bedeutet nicht, dass sämtliche Wohnkosten entfallen.
Ein Umzug beendet ein eingetragenes Wohnrecht nicht automatisch. Entscheidend sind die vereinbarten Bedingungen und die rechtliche Gestaltung.
Ein Wohnrecht erlaubt grundsätzlich nicht ohne Weiteres die Vermietung an Dritte. Regeln Sie deshalb vorab, ob bei einem dauerhaften Auszug eine andere Nutzung, ein Verzicht oder eine Abfindung möglich sein soll.
Eine Insolvenz des Käufers beendet ein eingetragenes Wohnrecht nicht automatisch. Bei einer Zwangsversteigerung hängen sein Fortbestand und mögliche Ersatzansprüche jedoch von der Rangstelle und den Versteigerungsbedingungen ab.
Eine Grundbucheintragung allein bedeutet daher keine uneingeschränkte Sicherheit. Die Rangfolge und die vertraglichen Schutzmechanismen sollten vor dem Verkauf notariell geprüft werden.
Ein Verkauf mit Wohnrecht kann infrage kommen, wenn Sie Kapital aus Ihrer Immobilie benötigen und weiterhin selbst darin wohnen möchten. Dabei geben Sie das Eigentum ab; das vorbehaltene Recht beeinflusst den Kaufpreis.
Wir vergleichen Ihren Kapitalbedarf, die verbleibenden Wohnkosten und Ihre Zukunftspläne mit möglichen Alternativen, insbesondere einem Immobilienkredit oder einem Verkauf mit Nießbrauch.
Ob beim Immobilienverkauf Einkommensteuer anfällt, hängt unter anderem von der bisherigen Nutzung, dem Zeitraum zwischen Anschaffung und Verkauf sowie der persönlichen Situation ab.
Das vorbehaltene Wohnrecht kann ebenfalls für die steuerliche Bewertung relevant sein. Lassen Sie die Folgen vor Vertragsabschluss steuerlich prüfen. Eine pauschale Zusage zur Steuerfreiheit ist nicht möglich.
Häufige Fragen:
Verkauf mit Nießbrauch
Einfach ausgedrückt bedeutet es in den meisten Fällen, dass man seine Immobilie verkaufen und diese gleichzeitig mietfrei weiter bewohnen kann. Man kann also in seinem geliebten Zuhause weiter wohnen bleiben.
Ebenfalls erlaubt es der Nießbrauch einem sogar, die eigene Immobilie zukünftig zu vermieten und Einnahmen zu erzielen, wenn man dies möchte.
Der Gesetzgeber beschreibt den Nießbrauch in den §§ 1030 ff. BGB und vermittelt dem Inhaber das Recht, eine fremde Sache nutzen zu können. Bezogen auf unbewegliche Sachen, zum Beispiel eine Immobilie, stellt der Nießbrauch eine Belastung dar, die in Abteilung II des Grundbuchs eingetragen ist.
Die Immobilie wird bei einem Verkauf mit Nießbrauch üblicherweise zu 100 % verkauft. Es wird der Vollverkauf vollzogen. Hierdurch ändern sich die Eigentumsverhältnisse. Das spiegelt sich entsprechend im Grundbuch wider. In Abteilung I des Grundbuchs werden die Eigentumsverhältnisse geregelt, sodass der neue Eigentümer eingetragen wird.
Des Weiteren wird der Nießbrauch in Abteilung II des Grundbuchs besichert. Der Nießbrauchrechtsinhaber bleibt der sogenannte „Wirtschaftliche Eigentümer” der Immobilie.
Der Nießbraucher ist somit berechtigt, die Immobilie vollumfänglich zu bewohnen, zu nutzen und zu vermieten.
Bei einem Verkauf mit Nießbrauch wird die Immobilie zu 100 % verkauft. Das Eigentum geht auf den Käufer über.
Bei einem Teilverkauf wird nur ein Teil der Immobilie verkauft. Dieser Anteil ist auf maximal 50 % gedeckelt.
Bei beiden Verrentungsmodellen wird der weitere Verbleib und die Nutzung über das Nießbrauchrecht geregelt.
Der Verkauf mit Nießbrauch bietet den Vorteil, dass man für die Zukunft im Hier und Jetzt Klarheit schafft, um so eventuellen Unwägbarkeiten und Belastungen in der Zukunft aus dem Weg zu gehen.
Der spätere Vollverkauf der eigenen Immobilie kann im höheren Alter als Belastung empfunden werden.
Das Nießbrauchrecht weist einige Parallelen zum Wohnrecht auf. Beide werden im Grundbuch eingetragen und führen zu einer Belastung des Grundstücks. Beide Rechte können nicht vererbt oder veräußert werden und bestehen auch bei einem Wechsel oder Tod des Eigentümers der Immobilie fort.
Es gibt aber einen deutlichen Unterschied: Anders als beim Wohnrecht kann bei einem Nießbrauchrecht die Immobilie vermietet werden, sofern die Vermietung nicht vertraglich ausgeschlossen wurde.
Der Wert des Nießbauchs beziehungsweise Kapitalwert des Nießbrauchs auf Lebenszeit wird mit dem Jahreswert berechnet. Der Jahreswert ergibt sich aus der marktüblichen Jahresmiete für das zu verrentende Objekt.
Dieser Jahreswert wird wiederum mit dem sogenannten Vervielfältiger multipliziert. Der Vervielfältiger ergibt sich anhand einer Tabelle, die vom Bund alle 2 Jahre veröffentlicht wird und nach Alter, Lebenserwartung und Geschlecht gegliedert ist.
Der aus dieser Berechnung resultierende Wert entspricht dem Kapitalwert des Nießbrauchs.
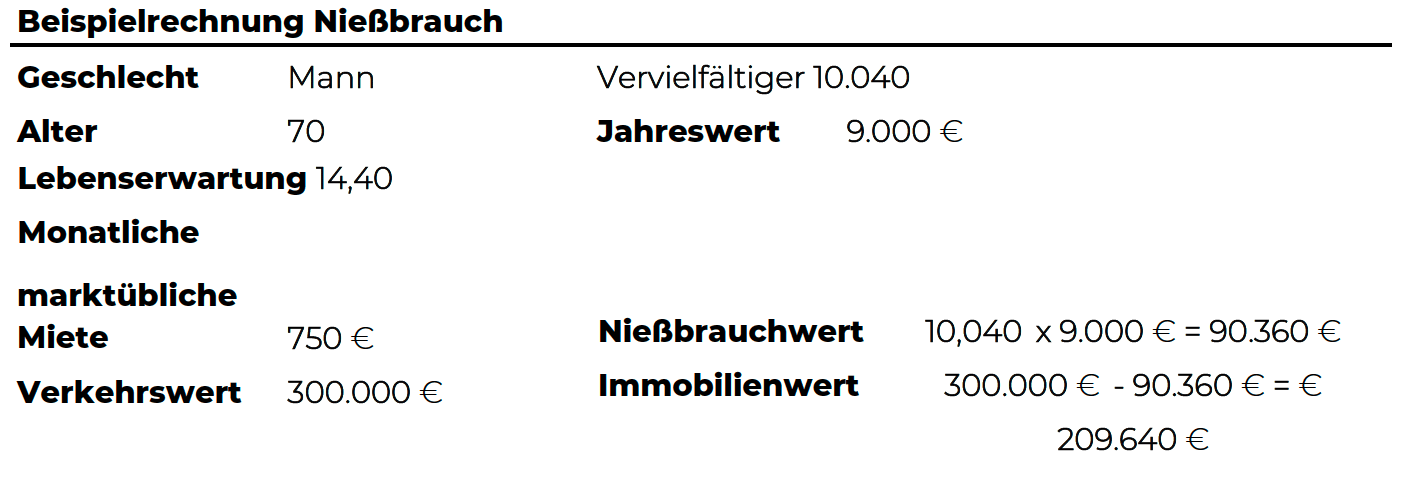
Als Faustformel gilt ,,Lebenserwartung x Jahreswert”.
Sollte die Nutzungsdauer für einen bestimmten Zeitraum, also ein temporärer Nießbrauch, vereinbart werden, wird der Jahreswert mit dem aus Anlage 9a des Bewertungsgesetzes zu entnehmenden Vervielfältiger multipliziert.
Das Nießbrauchrecht wird im Grundbuch in Abteilung II eingetragen. Üblicherweise wird einer Person oder Personen ein lebenslanges Recht eingeräumt. Die Immobilie kann durch diese Personen selbst genutzt und vermietet werden (,,Berechtigung zur Fruchtziehung aus der Immobilie”).
Das Recht bleibt auch bei einem Eigentümerwechsel unberührt. Der Nießbrauch endet erst mit dem Tod des Berechtigten, sofern er lebenslang vereinbart wurde.
Bei mehreren Berechtigten, zum Beispiel bei Ehepartnern, endet dieses Recht mit dem Tod des letzten verbliebenen Berechtigten. Eine vorzeitige Beendigung kann durch den Verzicht des Berechtigten erfolgen.
Sollte der Fall eintreten, dass der Eigentümer in die Insolvenz gerät, ist im Falle einer Zwangsversteigerung der Vollstreckungsgläubiger zumeist auch der Grundpfandgläubiger.
Besteht also ein Nießbrauch und zum Beispiel ein Grundpfandrecht an ein und derselben Immobilie, liegt ein ,,Kollisionsfall” vor.
Hier ist es von höchster Bedeutung und maßgeblich, dass der Nießbrauch erstrangig im Grundbuch eingetragen wird oder gegebenenfalls eine zusätzliche Sicherungszweckerklärung vereinbart wurde. Geht das Nießbrauchrecht anderen Rechten vor, so lässt die Zwangsversteigerung dieses Recht unberührt.
Geht das Nießbrauchrecht dagegen im Rang nach, erlischt dieses durch den Zuschlag bei der Zwangsversteigerung, sofern ein Fortbestehen nicht Bedingung der Versteigerung ist.
Erlischt das Nießbrauchrecht aufgrund der niedrigeren Rangstellung, geht der Nießbraucher nicht leer aus. Er hat einen Anspruch auf Wertersatz aus dem Versteigerungserlös.
Der Nießbrauch und dessen Ausübung beginnt, sobald das Recht im Grundbuch eingetragen wurde. Der Nießbrauch wird meist lebenslang vereinbart, sodass er erst durch den Tod des Berechtigten endet.
Bei mehreren Berechtigten, zum Beispiel bei Ehepartnern, endet dieses Recht mit dem Tod des letzten verbliebenen Berechtigten.
Sollte der Nießbrauch für eine bestimmte Nutzungsdauer, also temporär, vereinbart worden sein, endet das Recht zum vorher vereinbarten Zeitpunkt.
Eine vorzeitige Beendigung kann durch den Verzicht des Berechtigten erfolgen.
Normalerweise trägt der Nießbraucher die gewöhnlichen Kosten, die bei ordnungsgemäßer Nutzung und Bewirtschaftung regelmäßig und in kürzeren Abständen wiederkehrend zu erwarten sind. Diese Kosten sind zum Beispiel Nebenkosten, Grundsteuer, Versicherungen und Reparaturen.
Der neue Eigentümer trägt zukünftig die außergewöhnlichen Kosten. Zu diesen gehören weitestgehend solche Kosten, die den wirtschaftlichen Bestand des Eigentums verbessern.
Hierzu zählen größere Instandsetzungsmaßnahmen, wie etwa die Erneuerung oder der Austausch der Heizungsanlage.
Der Gesetzgeber lässt hier allerdings gestalterische Freiheit in den Vertragsfassungen. Soll heißen, dass sich Nießbraucher und Eigentümer individuell einigen können, welche Partei zukünftig welche Kosten trägt.
Üblicherweise ist der Vermieter auch der Nießbraucher. Er sucht den Mieter aus und legt die Miete fest. Die Mieteinnahmen werden, wie bei einem ,,gewöhnlichen Vermieter” auch, versteuert.
Die meisten Eigentümer, die den Verkauf mit Nießbrauch wählen, sind daran interessiert, in der Gegenwart alles für die Zukunft geklärt zu haben. Infolgedessen kann der wohlverdiente Ruhestand sorgenfrei geplant werden.
Ob der Verkauf mit Nießbrauch, als Immobilienrente, für Sie am besten geeignet ist und Ihren Bedürfnissen entspricht, kann die Immverde mit Ihnen gemeinsam erarbeiten.
Häufige Fragen:
Teilverkauf
Ein Teilverkauf ermöglicht den Verkauf von bis zu 50 Prozent Ihrer Immobilie. Sie bestimmen, welche Summe Sie benötigen und entscheiden damit über die Größe des verkauften Anteils. Eine Grundbucheintragung regelt anschließend, welcher Teil Ihnen gehört und welche Rechte daraus entstehen.
Bitte denken Sie daran, dass Sie bei einem Teilverkauf Ihrer Immobilie maximal 50 % des Immobilienwerts veräußern können. Alle Anbieter setzen zudem eine Mindestauszahlung von 100.000 € voraus.
Angenommen, Ihr Haus ist 500.000 € wert. In diesem Fall müssten Sie mindestens 20 % verkaufen, da dieser Anteil der benötigten Mindestauszahlung von 100.000 € entspricht.
Als zukünftiger Teileigentümer seiner Immobilie haben Sie den verkauften und ausgezahlten Anteil weiterhin vollständig durch den vereinbarten Nießbrauch zur 100% Verfügung.
Für diese uneingeschränkte Nutzung zahlen Sie künftig ein monatlich festgelegtes Nutzungsentgelt. Dieses Entgelt fällt an, weil Sie zwar bereits den Verkaufserlös erhalten haben, die Vorteile der Immobilie jedoch in vollem Umfang weiternutzen möchten.
Das Nutzungsentgelt wird üblicherweise für zehn Jahre festgelegt, vergleichbar mit einer fest vereinbarten Zinsbindungsfrist bei einem Bankdarlehen. Der Unterschied besteht jedoch darin, dass Sie keine Vorfälligkeitsentschädigung zahlen müssen, wenn Sie vor Ablauf dieser Frist verkaufen, ausziehen oder Ihren verkauften Anteil zurückkaufen möchten.
Teilkäufer bieten die Möglichkeit, den verkauften Anteil zurückzuerwerben. Die Grundlage für den Rückkauf bildet ein aktuelles Immobiliengutachten, das die Wertsteigerung des verkauften Anteils ermittelt und dadurch den Rückkaufswert festlegt.
Der Teilkäufer versteht sich im Allgemeinen als stiller Teilhaber. Dadurch nehmen Sie weiterhin die Rolle des alleinigen Eigentümers ein, sodass Ihre Entscheidungsgewalt vollständig bei Ihnen bleibt. Entsprechend ändert sich auch nichts an Ihrer Pflicht, sich um die Instandhaltung und Renovierung zu kümmern.
Allerdings beteiligen sich die meisten Teilkäufer an wertsteigernden oder energetischen Maßnahmen.
In den meisten Fällen beteiligt sich der Teilkäufer an wertsteigernden oder energetischen Modernisierungsmaßnahmen. Die Beteiligung an solchen Maßnahmen wird entweder anhand einer festen Summe bestimmt oder in prozentualer Abhängigkeit der ausgezahlten Summe.
Allerdings wird zu Beginn des Teilkaufs eine Modernisierungssperre vereinbart. Diese beträgt in der Regel mehrere Jahre. Hierdurch möchte sich der Teilkäufer schützen, dass kurz nach dem vollzogenen Teilverkauf Modernisierungsmaßnahmen angemeldet werden.
Grundsätzlich erlaubt es einem der Nießbrauch die Immobilie vollumfänglich wirtschaftlich zu nutzen. Das schließt auch die sogenannte „Fruchtziehung“ mit ein, also das Vermieten. Die teilverkaufte Immobilie kann also grundsätzlich vermietet werden.
Hierbei muss von den Mieteinnahmen allerdings das vereinbarte monatliche Nutzungsentgelt an den Teilkäufer in Abzug gebracht werden.
Allerdings gibt es Teilkäufer am Markt die eine Vermietung der teilverkauften Immobilie untersagen.
Solange das vertraglich vereinbarte monatliche Nutzungsentgelt gezahlt wird, können Sie auf unbestimmte Zeit in Ihrer Immobilie wohnen bleiben.
Die Änderung der Eigentumsverhältnisse wird im Grundbuch aufgenommen. Aus dem Alleineigentümer wird nun ein Teil-Eigentümer. Im Umkehrschluss wird der Teilkäufer gleichermaßen zum Teil-Eigentümer.
Im Konkreten werden Miteigentumsanteile im Grundbuch festgehalten. Diese Miteigentumsanteile entsprechen dem Wert der Auszahlung.
Bei einer eventuellen Zwangsversteigerung sind die Eigentümer durch eine vertraglich fixierte und insolvenzfeste Sicherungsabrede geschützt, unabhängig von der Rangstelle des im Grundbuch eingetragenen Nießbrauchs.
Die Insolvenz des Teilkäufers allein kann keine Zwangsvollstreckungsmaßnahmen mit sich bringen. Die Immverde arbeitet ausschließlich mit Teilkaufunternehmen zusammen die den Eigentümern die höchstmögliche Sicherheit gewehrt.
Wann der Zeitpunkt für den Verkauf der Immobilie gekommen ist entscheidet der Eigentümer alleine und völlig flexibel. Es gibt keine festen Vertragslaufzeiten.
Diese Flexibilität muss fairerweise aus Sicht des Teilkäufers abgesichert sein. Dies geschieht durch eine sogenannte Wertsicherungsklausel im notariell beurkundeten Vertrag. Diese Klausel ist notwendig, sodass sich der Teilkäufer einer kurzfristigen Liquiditätsbereicherung durch den Eigentümer absichern kann.
Die sogenannte Wertsicherungsklausel dient dem Teilkäufer dazu, sich vor einer kurzfristigen Liquiditätsbereicherung durch den Eigentümer oder einem eventuellen Wertverlust der Immobilie abzusichern.
Sollte wider Erwarten der verkaufte Anteil nicht der erwarteten Wertentwicklung entsprechen oder sollte die Immobilie bereits nach kürzester Zeit vollständig veräußert werden, sodass der Zeitraum zu kurz ist, um die Wertsteigerungsklausel zu amortisieren, greift die oben genannte Wertsicherungsklausel. Diese wird üblicherweise in einer Höhe von 115–120 % vereinbart.
Ein Teilverkauf ist dann möglich und sinnvoll, wenn 50 % des Immobilienwerts die noch bestehende Restschuld übersteigt.
Beispiel: Teilverkauf einer beliehenen Immobilie
Möglicher Teilverkauf
Herr Mustermann hat eine Restschuld bei der Bank in Höhe von 100.000 €. Sein Haus hat einen Wert von 400.000 €. Um die Restschuld abzulösen, müsste er in diesem Beispiel nur 25 % seines Hauses verkaufen. Zugleich bleibt er damit unter der 50 %-Grenze.
Nicht möglicher Teilverkauf
Herr Mustermann hat eine Restschuld bei der Bank in Höhe von 300.000 €. Sein Haus hat einen Wert von 400.000 €. Um die Restschuld abzulösen, müsste er in diesem Fall 75 % seines Hauses verkaufen. Damit würde er jedoch die 50 %-Grenze überschreiten.
Herr Mustermann könnte sich allerdings auch auf 50 % (entspricht 200.000 €) beschränken. Die restlichen 100.000 € könnte er dann über alternative Finanzierungsquellen beziehen.
Diese Frage lässt sich pauschal nicht beantworten und hängt von den persönlichen Bedürfnissen ab. Hierfür sollte man sich diverse Fragen stellen hinsichtlich dem persönlichen Liquiditätsbedarf, der Lebenssituation, den Erben, dem Gesundheitszustand etc.
Ob der Teilverkauf als Immobilienrente für Sie am besten geeignet ist und Ihren Bedürfnissen entspricht, kann die Immverde mit Ihnen gemeinsam erarbeiten.
Durch das vereinbarte Nießbrauchrecht ist man geschützt. Womöglich wird eine zusätzliche Sicherungszweckerklärung vereinbart.
Als Teileigentümer muss man einem möglichen Verkauf der Immobilie zustimmen. Der bereits verkaufte Anteil bekommt damit einen neuen Miteigentümer. Dieser neue Eigentümer muss sich jedoch an die gleichen vertraglichen Gegebenheiten halten wie der vorherige Teilkäufer.
Ihre Fragen wurden noch nicht alle beantwortet oder Sie wünschen ein direktes Gespräch mit uns?
Rufen Sie uns an und vereinbaren Sie ein kostenfreies Beratungsgespräch!

